マンション売却時の「住宅ローン残債」が残る場合の対処法
このサイトは株式会社イエツグをスポンサーとして、Zenken株式会社が運営しています。
数年前に駅近の新築・築浅マンションを購入し、住宅ローン残債が多く残るなかで「マンション売却を考えたらどうなるのか」と不安を感じる方は少なくありません。マンション売却と住宅ローン残債の関係は、完済と抵当権のしくみ、アンダーローンとオーバーローンの違い、オーバーローン時の選択肢を押さえると整理しやすくなります。
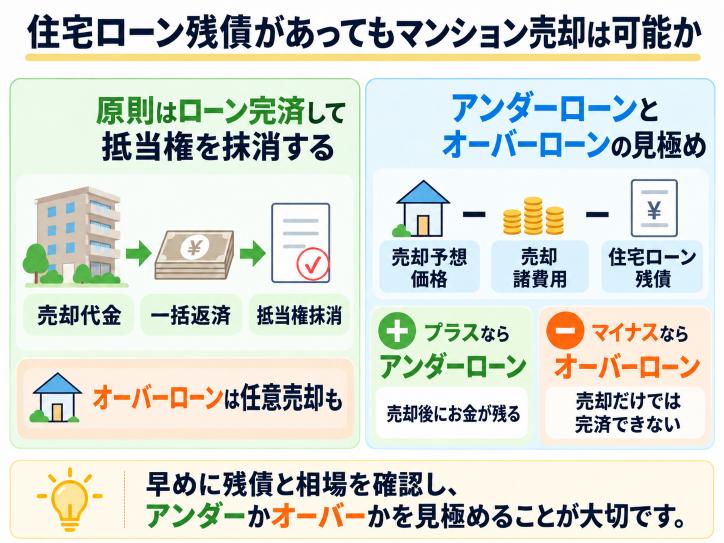
結論から言うと、住宅ローン残債があってもマンション売却は可能です。ただし原則として、売却代金や自己資金などでローンを完済し、抵当権を抹消できることが条件になります。売却代金と残債の差がプラスなら通常の売却で完了しやすく、マイナスなら自己資金・住み替えローン・任意売却などの検討が必要になります。
2025年時点では、マイホームを売却して利益が出た場合の「3,000万円特別控除」や、住宅ローンが残るマイホームの譲渡損失を給与所得などと通算できる特例もあり、売却した年の翌年に確定申告をすれば税負担を抑えられる可能性があります。
参照元:国税庁(https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm)
住宅ローン残債があってもマンション売却は可能か
完済と抵当権抹消の基本
住宅ローンを組むと、金融機関は購入したマンションに抵当権を設定します。これは、返済ができなくなったときにマンションを売却して貸したお金を優先的に回収するための権利です。所有者を買主に移すには、原則としてローンを完済して抵当権を抹消する必要があります。
実務では、決済当日に買主の住宅ローンが実行され、その代金から売主の住宅ローンを一括返済します。金融機関が完済を確認すると抵当権抹消に必要な書類を発行し、司法書士が所有権移転登記と同時に抵当権抹消登記を申請する流れが一般的です。2025年時点で法務局も、住宅ローン完済時の抵当権抹消手続について案内を出しており、本人手続きも可能ですが、売買と同時のケースでは司法書士に依頼することが多くなっています。
オーバーローンで売却代金だけでは完済できない場合でも、金融機関の承諾を得て任意売却を行い、売却代金の範囲で回収したうえで抵当権を抹消し、残りの債務を分割返済する方法がとられることがあります。
参照元:法務局「住宅ローン等を完済した方へ」(https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html)
アンダーローンとオーバーローンの見極め
まず、自分がアンダーローンかオーバーローンかを把握することが出発点になります。考え方はシンプルで、概算の式は「売却予想価格 − 売却諸費用 − 住宅ローン残債」です。ここがプラスならアンダーローン、マイナスならオーバーローンというイメージです。
売却予想価格は、不動産会社の査定に加え、REINSの「不動産取引情報提供サイト」で近隣の成約事例を確認すると、相場とのズレを抑えられます。国土交通省は、指定流通機構が保有する取引価格情報を一般向けに提供するサイトとしてREINS Market Informationを案内しており、マンションの平米単価や成約事例をエリア別に見ることができます。
一方、ローン残債は毎年の残高証明書やネットバンキングで確認できますが、一括返済額は残高に日割り利息や繰上返済手数料を加えた金額になるのが一般的です。売却を意識し始めたら、金融機関に「完済に必要な金額」を確認し、査定額と並べてアンダーかオーバーかを早めに見極めておくと、その後の選択肢を検討しやすくなります。
参照元:REINS不動産取引情報提供サイト(https://www.contract.reins.or.jp/search/displayAreaConditionBLogic.do)
売却価格がローン残債を上回っても、手元資金が足りない場合
マンションの売却価格と住宅ローン残債だけを比べると、余裕があるように見えることがあります。ただし、売主の手元に残る金額を考えるときは、仲介手数料や登記関係の費用なども差し引かなければなりません。既存記事の判定式を、具体的な金額で確かめてみましょう。次の数字は計算の考え方を示す仮定であり、実際の費用は契約条件によって異なります。
価格4,000万円、完済額3,650万円のケース
売却価格を4,000万円、決済日に必要なローン完済額を3,650万円、売却にかかる費用を仮に200万円とすると、概算の手残りは150万円です。「4,000万円-3,650万円-200万円=150万円」と計算できます。価格とローン残債の差である350万円が、そのまま次の住まいに使えるわけではありません。引っ越しや仮住まいなど、売却費用とは別に必要な支出がある場合は、さらに余裕を見ておきます。
価格4,000万円、完済額3,950万円のケース
同じ4,000万円で売れても、完済額が3,950万円、費用が200万円なら、概算は「4,000万円-3,950万円-200万円=マイナス150万円」です。売却価格はローン完済額を50万円上回りますが、費用まで含めると150万円が不足します。売買価格と残債の二つの数字だけで「自己資金なしで売れる」と判断しないことが大切です。資金不足が見込まれる場合は、契約前に金融機関と不動産会社へ金額と調達方法を相談します。
ここで使う「完済額」は、古い残高証明書の数字をそのまま置いたものではありません。返済予定日までの利息や、借入先で必要となる手数料を含め、決済予定日にいくら振り込めば完済できるかを確認します。売却にかかる費用も、一律の割合を当てはめず、仲介手数料の契約条件、抵当権抹消に関わる費用などを個別に見積もりましょう。
値下げや決済日の変更があったときの資金計画
査定額を使った最初の試算は、売買契約の金額が決まるまで更新が必要です。先ほどの「手残り150万円」の例で、価格交渉により成約価格が3,850万円になれば、ほかの条件が同じでも概算の手残りはゼロになります。さらに費用が増えると不足に転じます。購入申込みが入ったときは、提示価格を受ける前に「その価格で決済日に完済できるか」を試算し直してください。
売買契約の前に確認する数字
不動産会社には、成約見込み価格、仲介手数料などの売主負担額、各費用の支払時期を確認します。金融機関には、決済予定日を伝え、その日の一括返済額、手続きの申込期限、抵当権抹消書類の受け取り方を確認しましょう。銀行によっては売却に伴う全額繰上返済を数週間前までに申し込むよう案内しているため、期限は借入先の説明を基準にしてください。
契約後に日程が動いた場合も再確認する
買主の住宅ローン審査などで決済日が変わると、完済額や金融機関へ申し込む日程が変わる場合があります。値下げ、引渡日の変更、追加の費用が発生したときは、最初の収支表を使い続けず、その都度更新します。売買代金の入金、ローン返済、諸費用の支払いを同じ表に並べると、「最終的には足りるが、先に支払う費用の資金がない」といった問題も見つけやすくなります。具体的な決済手順は不動産会社、金融機関、司法書士の案内をそろえて確定させましょう。
マンション売却の流れと住宅ローン残債の整理
残債確認・相場の把握と金融機関への相談
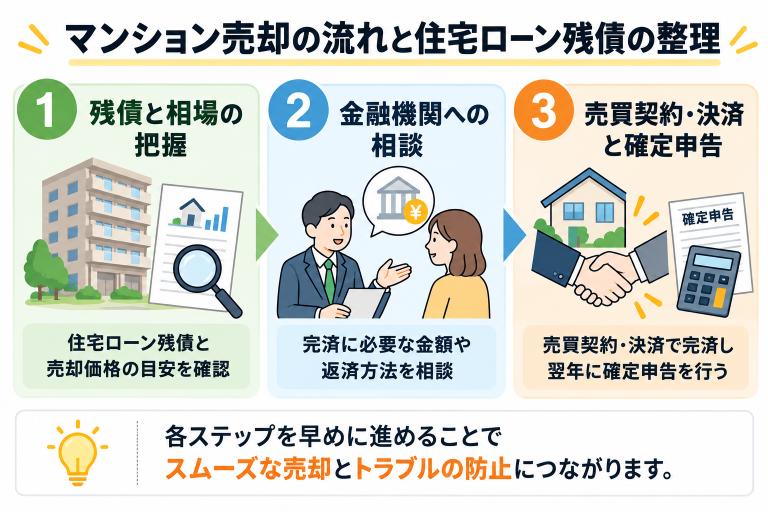
実際の流れは、「残債と相場の把握」「金融機関への相談」「売買契約・決済」「翌年の確定申告」という四つのステップで考えると分かりやすくなります。最初に、住宅ローン残債を最新の金額で確認し、不動産会社の査定やREINSの成約事例、国土交通省のマンション統計などを参考に、売却価格の現実的なレンジを掴みます。
そのうえで、完済に必要な一括返済額や繰上返済手数料の有無を金融機関に確認します。アンダーローンであれば通常の売却で完済できる前提で進められますし、オーバーローンであれば不足額を自己資金でどこまで補えるか、住み替えローンを検討するかなど、早い段階で金融機関と一緒に整理しておくと後の行き違いを防げます。
売買契約から決済・引渡し、翌年の確定申告まで
買主が決まり売買契約を締結したら、決済と引渡しの日に向けて、住宅ローン完済と抵当権抹消の段取りを不動産会社・金融機関・司法書士と調整します。決済当日は、買主のローン実行により売買代金が支払われ、その一部で売主の住宅ローンを完済します。同時に司法書士が所有権移転登記と抵当権抹消登記を申請し、数日〜数週間で登記簿上も新しい状態に切り替わるのが一般的です。
マンション売却で利益が出た場合は、「3,000万円特別控除」などの特例を使うことで、譲渡所得にかかる税金を抑えられる可能性があります。逆に、住宅ローンが残るマイホームを売却して損失が出た場合には、「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」などを利用すると、給与所得などと損益通算できるケースがあります。これらの特例を使うには、売却した年の翌年2月16日頃から3月15日頃までの間に確定申告を行う必要があります。
参照元:国税庁「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3392.htm)
オーバーローン時の選択肢と注意点
自己資金・住み替えローン・任意売却の比較
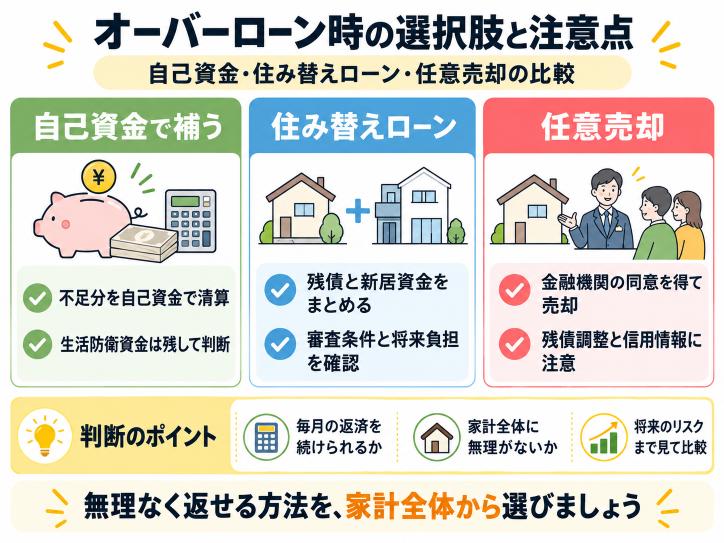
売却予想価格から諸費用を差し引いても住宅ローン残債が残るオーバーローンの場合は、主に三つの選択肢があります。一つ目は自己資金で不足分を補う方法です。この場合は、生活費半年〜1年分程度の生活防衛資金や教育・老後資金を残したうえで、どこまでなら取り崩しても家計が持続できるかを冷静に見極めることが重要です。高金利のカードローンなどで不足を埋めると、毎月の返済負担が重くなりやすいため慎重に考える必要があります。
二つ目は住み替えローンの利用です。たとえば三井住友銀行の「WEB申込専用住み替えローン」や、りそな銀行の「住みかえローン」では、現在の自宅ローン残債と新居購入資金をまとめて借り直し、旧居の残債を新居のローンに組み込む仕組みを案内しています。収入や年齢、返済負担率、団体信用生命保険に加入できるかなどの条件を満たす必要があり、借入額が大きくなる分、金利上昇や収入変動があったときのリスクも高くなります。利用を検討する場合は、各銀行の商品ページでシミュレーションを行い、将来の家計に無理がないかを確認したうえで判断することが大切です。
三つ目は任意売却です。住宅金融支援機構は、返済の継続が難しくなった場合の選択肢として、競売の前に市場で売却する「融資住宅等の任意売却」を案内しています。任意売却では、金融機関の同意を得て不動産会社に売却を依頼し、売却代金から返済できる分を返済し、残った債務は家計状況に応じて分割返済などを協議します。競売より高く売れる可能性があり残債を圧縮しやすい一方で、延滞などとあわせて信用情報に登録され、新たな住宅ローンやクレジット契約に一定期間影響が出る点には注意が必要です。
参照元:住宅金融支援機構「融資住宅等の任意売却」(https://www.jhf.go.jp/hensai/baikyaku.html)
参照元:三井住友銀行「WEB申込専用住み替えローン」(https://www.smbc.co.jp/kojin/jutaku_loan/shouhin/web_sumikae/)
住み替えを前提にした資金計画とタイミング
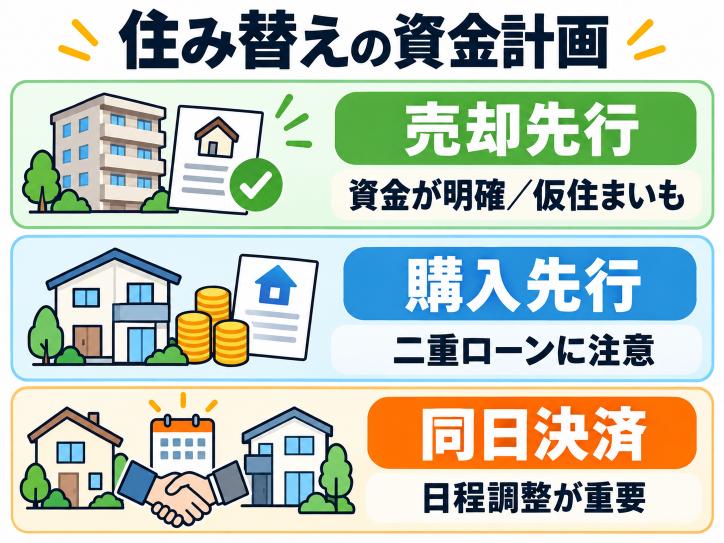
売却と購入の順序とキャッシュフロー
住み替えを前提にマンション売却と住宅ローン残債を整理する場合は、「売却先行」「購入先行」「同日決済」の三つの流れをイメージしておくと判断しやすくなります。売却先行は、先に現在のマンションを売却してローンを完済し、その後に新居を探す方法で、資金計画は最もシンプルです。ただし、一時的な仮住まいが必要になる可能性があります。
購入先行は、新居を先に購入し、その後に旧居を売却する方法です。仮住まいを挟まずに住み替えができますが、一時的に二重ローンの状態になり、キャッシュフロー管理の難易度が上がります。りそな銀行の「住みかえプラン」のように、こうした住み替えを想定した商品もありますが、借入総額や返済期間が長くなりやすい点は共通の注意点です。
同日決済は、売却と購入を同じ日にまとめるパターンで、住み替えローンで求められることが多い方法です。資金の流れは合理的ですが、売主・買主・双方の金融機関のスケジュールを合わせる必要があり、調整の負担は大きくなります。いずれのパターンを選ぶ場合でも、「売却後に手元にいくら残るか」「新居の頭金にいくら入れられるか」「毎月いくらまでなら無理なく返済できるか」という三つの数字を早めに書き出しておくと、判断がぶれにくくなります。
参照元:りそな銀行「りそな住宅ローン(住みかえプラン)/りそな住みかえローン」(https://www.resonabank.co.jp/kojin/jutaku/sumikae/)
金利・税制・市場動向をどう見るか
2025年時点では、長く続いた低金利環境から今後の金利動向に注目が集まっており、変動金利で借りている場合は、金利が上がったときの返済額も含めて住み替え後の家計をシミュレーションしておくことが重要です。税制面では、マイホームの3,000万円特別控除や、マイホームの譲渡損失に関する各種特例に適用期限があるため、数年単位で売却時期を検討している場合は、国税庁の最新情報を確認しながら「特例を使えるうちに動くかどうか」を考える価値があります。
市場動向については、国土交通省のマンション統計や、REINSの成約事例を定期的にチェックすることで、希望エリアの価格水準や需給の変化を把握しやすくなります。短期的な価格の上下に振り回される必要はありませんが、「この数年で価格がどう動いているか」「駅近・築浅にどの程度のニーズがあるか」を知っておくと、売却と購入のタイミングを考えるうえで参考になります。
まずは、現在の住宅ローン残債とマンションの相場、不足額の有無を見える化し、自分がアンダーローンかオーバーローンかをはっきりさせることが第一歩です。そのうえで、金融機関や不動産会社、必要に応じて税理士やファイナンシャルプランナーにも相談しながら、自分と家族の将来像に合った売却タイミングと資金計画を選んでいくと、次の一歩を自信を持って踏み出しやすくなります。
マンション売却と住宅ローン残債は
3つのステップで整理
マンション売却と住宅ローン残債は、残債と相場の見える化・アンダーローンかオーバーローンかの判断・金融機関や専門家への相談という3つのステップで整理できます。売却代金で完済できるアンダーローンなら通常の売却で抵当権を抹消しやすく、オーバーローンの場合は自己資金の投入・住み替えローン・任意売却など不足分への向き合い方を早めに検討することが大切です。
売却を検討し始めたら、最新のローン残高と売却見込み価格から不足額の有無と手元資金の範囲を試算し、不動産会社・金融機関・税務署や税理士に事前相談しておくと、自分の場合に「売却してよいか」「いつまでにどう動くか」が具体的になり、落ち着いて次の住まいと資金計画を選びやすくなります。

マンション売却を約20万円の定額仲介で支援
マンション売却では、住宅ローン残債の有無だけでなく、売却後に手元へ残るお金まで見通して進めることが大切です。イエツグは物件価格にかかわらず仲介手数料約20万円の定額制。ホームインスペクションやご売却後の確定申告代行などの無料サービスも案内しており、匿名やハンドルネームでの問い合わせにも対応しています。